Post

Singapore 2018 Budget: GST to be levied on imported services

2018年新加坡预算案: 对进口服务征收消费税 – 马来西亚是否会效仿?

2018年新加坡预算案: 对进口服务征收消费税 – 马来西亚是否会效仿? 关于2018年新加坡预算案:从2020年1月1日起对进口服务征收消费税 – 马来西亚是否会效仿? 在最近公布的新加坡2018年预算案中,从2020年1月1日起,购买从海外供应商在新加坡没有机构进口服务的消费者和企业,将不得不支付消费税(GST)。 消费税将征收两种类型的企业对企业(B2B)服务,如营销服务,会计服务和IT服务;  和企业对消费者(B2C),主要是数字服务,包括视频和音乐流媒体服务,应用程序和在线订阅费用。 新措施不会影响通过电子商务交易的货物或实物产品的进口。 B2B服务 – 反向收费机制 新加坡将采用类似的机制,包括马来西亚等其他国家采用了类似的机制,这些机构已经为B2B实施了进口服务,在这种情况下,马来西亚企业(包括消费税注册企业和非消费税注册企业)购买和消费海外供应商提供的服务, 在马来西亚出于商业目的消费时,当地企业必须向马来西亚皇家海关部门(RMCD)缴纳消费税。 在马来西亚,通过反向收费机制入账的消费税可以通过该消费税注册业务申报为进项税抵免。 如果进口服务是为获得免税供应而购买和消费的,或者是由未经购买和消费注册的企业获得的,则通过反向收费机制入账的购买和消费不作为进项税抵免申报。 B2C服务 – 海外供应商注册 对于B2C服务,新加坡将采用海外供应商注册,其次是澳大利亚和新西兰等少数国家。 在这种模式下,如果海外供应商在新加坡没有任何设施并为新加坡的消费者提供服务,如果其全球营业额超过100万新币,并且在新加坡向消费者提供的服务价值超过10万新币,则需要向 新加坡税务局(新加坡税务局)注册消费税。 马来西亚迄今尚未采用这种模式,但实行代表海外商业实体注册GST代理的模式,这些实体在马来西亚已经在12个月内超过RM500,000的供应。 目前在马来西亚,外国实体或公司无法直接注册 GST(除非他们成立马来西亚公司注册 GST),并且如果他们在马来西亚提供超过500,000令吉的物资,他们必须寻找马来西亚 实体代表其履行 GST 立法规定的合规责任。 马来西亚指的是经合组织的新行业税收指南 所有这些措施的出现主要是为了应对电子商务的演变,企业易于无界限地进行交易,而且数字形式难以追踪。 马来西亚政府一直密切关注这些行业的监管情况,正如财政副部长Datuk Seri Johari Abdul Ghani 所言,马来西亚渴望向经济合作与发展组织(OECD)学习如何征, 该规则将针对Uber,…

Read More2018年新加坡预算案: 对进口服务征收消费税 – 马来西亚是否会效仿?
real property gain tax changes

房地产售卖方和非公民必须知道的房地产业税修正案

房地产售卖方和非公民必须知道的房地产业税修正案 1976年房地产业税的最新修订案对马来西亚的非公民和非永久居民财产所有人产生了巨大影响。 1)第12(2)(a)和(b)条修正案 – 如果属于非马来西亚公民的财产授予人或捐赠人,赠与配偶,父母对子女或祖父母或孙辈的财产时。 在正常情况下,如果房产是作为礼物赠送的,则视为以市场价值处置并受房地产业税(RPGT)约束。 在修正案之前,如果非公民在马来西亚拥有房产并将房产作为礼物转让给其配偶或子女或孙子,则将其视为“不得收益”,这意味着不需支付房地产业税。 如果房产接收人不是马来西亚公民或永久居民,则其收购价格将为房产授予人的原始成本(房产给予人的成本)。 经修正后,“不得不赔偿”的待遇只适用于配偶,父母子女或祖父母之间的房产送给孙子的情况下的马来西亚公民 (非马来西亚公民将不能享用这待遇)。 这意味着如果一个马来西亚永久居民(但不是马来西亚公民)或非马来西亚公民的外国人想要将位于马来西亚的房产送给他的妻子,孩子或孙子,则认为该房产已被处置 以市场价值计算,任何盈利均由征房地产业税。 如果购买的房产少于五年,非马来西亚公民的房地产业税率为盈利的30%,如果收购的房产超过五年,房地产业税率为盈利的5%。   2)新的21B(1A)部分21B(1A)房地产业税法令 – 房产买方扣留部分代价并将其汇至马来西亚税收务局(IRB) 在新法案出台之前,购买房产的人需要扣留3%的现金代价,并将其作为房地产业税的预付款汇入马来西亚税收务局(IRB)。 但是自2018年1月1日起,如果房产卖方不是马来西亚公民或不是马来西亚永久居民,买方需要扣留现金代价的7%,并将其汇入马来西亚税收务局(IRB)。   以下是修正案的摘要: 3)修订第3(1)(b)条附表2“房地产业税法令1976” – 转让财产予转让人控制的公司,代价主要包括股份 在修改前,如果个人将他拥有的或与他共同拥有的房地产与他的妻子或共同拥有的财产与关连人士一起转让给他所控制的公司 – 由他与他的妻子共同或由他共同转让 人 – 转让的代价实质上由股份分配。 转让价格被认为是该个人的原始购置成本 (当着无盈利)。 修改后,上述特殊待遇只能由马来西亚公民在上述情况下将房地产转让给公司。 对于马来西亚永久居民,在上述情况下将该物业转让给公司的非马来西亚公民或外国人将被视为以市场价值转让,相应收益将根据房地产业税率征税。 这些修正案仅影响外国财产所有者,现在他们无法享受一些特殊的房地产业税待遇,并可能最终支付更多的税款。   更多文章 想要更多类似的未来事件, 访问我们的 页面 或 订阅我们 以获取更多信息。 

Read More房地产售卖方和非公民必须知道的房地产业税修正案
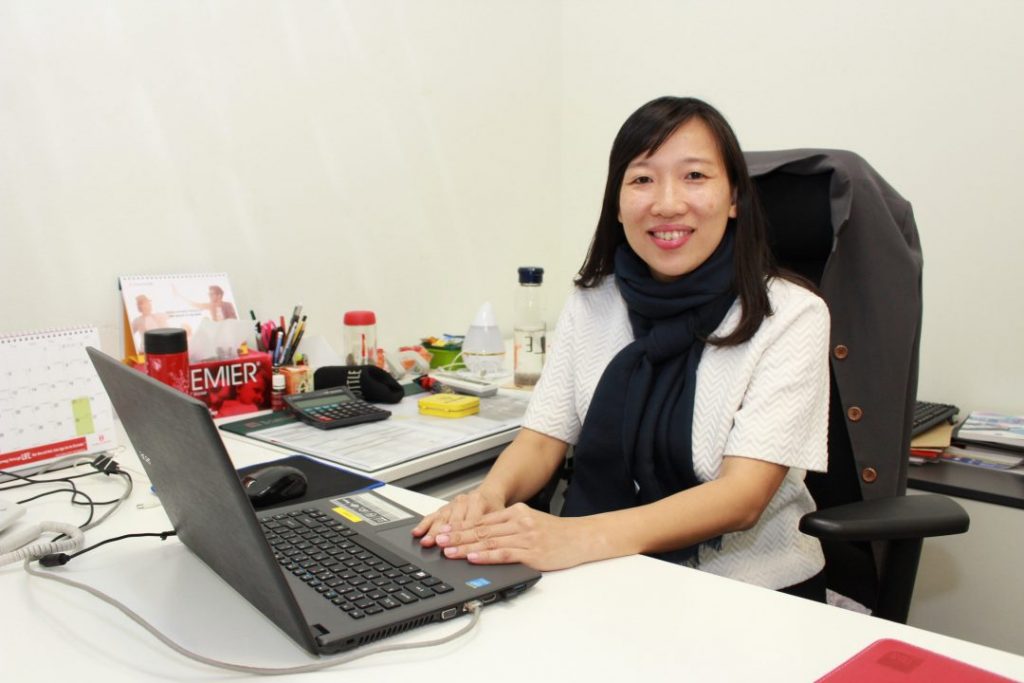
Melissa Thoo – COO of Cheng & Co Group

诚国集团欢庆国际劳动妇女节

诚国集团欢庆国际劳动妇女节 3月8日世界各地都在热烈欢庆国际妇女节。 这个特别的日子诚国集团给与1993年创建以来一直为诚国默默付出的女性领导者最高的赞誉与感谢。今天在这个提别的日子里,我们的一些优秀女性领导者分享了他们的工作经验与生活挑战,成为一名职业女性的女性更具有挑战性的原因是因为不仅仅要当好领导者更需要当好“母亲”。   Tay Lee Hoon – Head of Cheng & Co Melaka & The Women’s Leadership Centre: 诚国集团马六甲分所领导人及诚国妇女领导中心负责人:如今由于技术、经济和文化方面环境方面的快速变化,女性的压力和责任越来越大。 我只有一个孩子,而我的母亲有六个,但由于科技发展更快,今天的孩子比我成长的时间更快。 我们必须随时更新当前的趋势,为我们的孩子提供更多的关注和指导。 对于今天的职业女性来说,由于文化与科技的巨大变化,工作与生活的融合越加重要。   Melissa Thoo- COO of Cheng & Co Group 诚国集团首席运营官(COO): 在教育和在线学习方面给予女性广泛的机会拓宽了我们的能力。 对于一些过早结婚生子的女性来说,他们宁愿专注于家庭,放弃自己的职业生涯,并在某些情况下结束这种生活。这并不是说他们无法处理这两件事,但有些人只是更愿意花时间给家人。 我本人的原生家庭经济条件有限,学生时代我不得不兼职自己缴纳学费和ACCA考试费,因此我非常重视我的职业,并对我的工作充满激情。 同样,我非常幸运,我的丈夫非常的理解我并且他全力支持我,使我更加有信心。 Mary Chen – Cheng&Co的会计经理:我认为两代人都会在各自的时代遭遇不同的挑战。 在过去,许多女人不得不面对家庭、父母、婚姻的选择,这些都会使女性精神和情感上产生巨大压力。…

Read More诚国集团欢庆国际劳动妇女节